“SCFI만 보면 한 발 늦는다” – HMM, 29조원 베팅의 진짜 승부처
안녕하세요, 디탑입니다! 오늘은 국내 최대 해운사 HMM을 깊게 파보려 합니다. 2분기 실적이 발표되면서 시장의 관심이 뜨거운데요, 단순히 “실적 좋아졌다”는 헤드라인 너머에 훨씬 흥미로운 구조가 숨어있습니다. 바로 회사가 결정한 29조원 규모의 초대형 투자 계획인데요, 이게 HMM의 진짜 투자 포인트를 완전히 바꿔놓고 있습니다.
1. 2분기 실적 — 숫자는 좋은데, 자세히 보면 다르다
HMM은 8월 13일 2분기 매출 3조4,020억원, 영업이익 3,541억원을 발표했습니다. 전년 동기 대비 각각 30%, 52% 늘었습니다.
| 구분 | 1Q26 | 2Q26 | 1H26 |
|---|---|---|---|
| 매출 | 2조7,187억원 | 3조4,020억원 | 6조1,207억원 |
| 영업이익 | 2,691억원 | 3,541억원 | 6,232억원 |
| 영업이익률 | 9.9% | 10.4% | 10.2% |
여기서 짚고 넘어갈 게 있습니다. 2분기만 보면 화려하지만, 상반기 전체로는 영업이익이 오히려 26% 줄었습니다. 순이익도 37% 감소했습니다. 3월부터 이어진 중동 전쟁으로 매출 손실과 고유가 부담이 발생했다가, 5월 말 성수기가 예상보다 일찍 찾아오며 운임이 반등한 결과입니다. 즉 2분기의 화려한 성장률은 1분기의 부진을 딛고 일어선 반등이지, 상반기 전체가 순항했다는 뜻은 아닙니다.
2. 컨테이너 지수(SCFI)만 보면 한 발 늦는 이유
이번 분기에서 가장 흥미로운 포인트는 여기입니다. 2분기 평균 상하이컨테이너운임지수(SCFI)는 전분기 대비 무려 55% 급등했습니다. 그런데 정작 HMM의 실제 달러 운임 상승률은 16%에 그쳤습니다.
이유는 운임지수 산정 방식의 차이에 있습니다. 한국투자증권은 HMM 실적이 SCFI보다 중국컨테이너운임지수(CCFI)와 더 동행하는 경향이 있다고 짚었는데, 2분기 CCFI 상승률은 약 19%로 SCFI보다 실제 운임 흐름에 더 가까웠습니다.
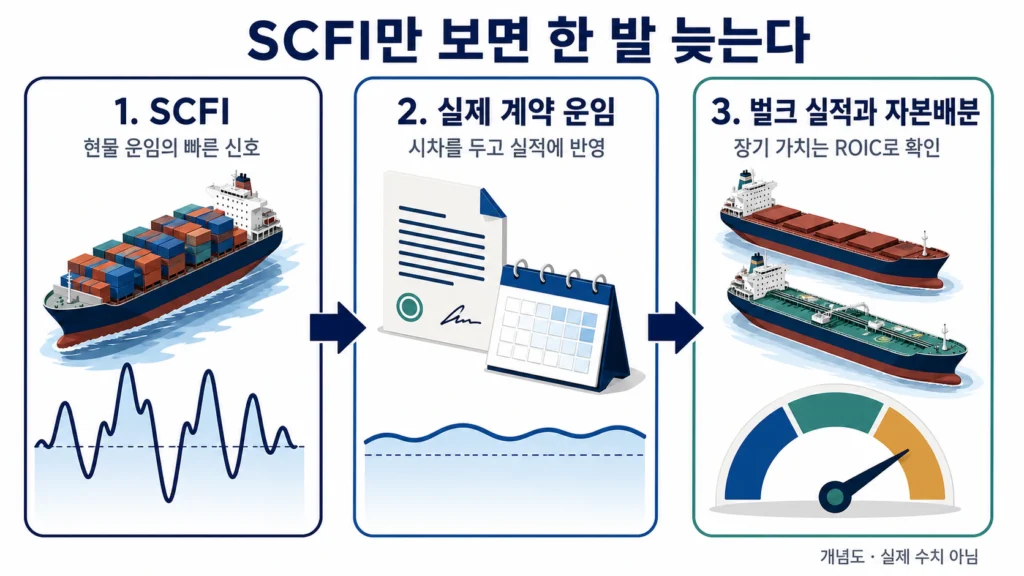
즉 뉴스 헤드라인에 자주 등장하는 SCFI 하나만 보고 “운임이 이만큼 올랐으니 HMM 실적도 그만큼 오르겠다”고 판단하면 오차가 커질 수 있다는 뜻입니다. 여기에 컨테이너 부문 외에 벌크 부문의 존재감도 커지고 있습니다. 2분기 벌크 영업이익은 1,564억원으로 전분기 대비 88.4% 급증하며 영업이익률 28.0%를 기록했습니다. 발틱운임지수(BDI) 상승과 초대형 원유운반선(VLCC) 강세가 배경입니다. 과거 HMM의 실적 공식이 “SCFI → 컨테이너 운임 → HMM 이익”이었다면, 이제는 여기에 벌크 사이클이 더해지며 수익원이 다변화되고 있는 셈입니다.
3. 진짜 승부처 — 29조원을 어디에, 어떻게 쓰는가
HMM은 지난 7월 24일 2030년까지의 중장기 투자 규모를 29조원으로 확대한다고 발표했습니다. 이 계획은 두 차례 늘어났는데, 2022년 15조원 → 2024년 23.5조원 → 2026년 29조원 순입니다. 사업별로는 컨테이너 부문에 19.2조원, 벌크 부문에 8.5조원이 투입됩니다. 목표는 컨테이너선 166척(147만 TEU), 벌크선 110척(1,352만 DWT)으로 총 276척 체제를 갖추는 것입니다. 이미 최근 15개월간 약 10조원을 집행했습니다.
이 대규모 베팅을 두고 시장의 해석은 크게 두 갈래로 갈립니다.
| 시나리오 | 논리 | 결과 |
|---|---|---|
| 낙관적 시각 | 선가가 더 오르기 전에 선박을 조기 확보 → 벌크 확대로 컨테이너 의존도 감소 → 이익 변동성 감소 | 밸류에이션 재평가(멀티플 상승) 가능 |
| 비관적 시각 | 업황 정점에서 대규모 투자 집행 → 글로벌 선복 공급 증가 → 운임 하락 압박 → 신규 선박 감가상각 증가 | 투하자본수익률(ROIC) 하락, 저평가 지속 |
실제로 HMM 스스로도 지난해 실적 발표에서 “대규모 신조선 인도에 따른 공급과잉과 약한 수요 증가”를 위험요인으로 명시한 바 있습니다. 2025년 평균 SCFI는 1,581로 2024년(2,506) 대비 37% 하락했습니다. 중동 전쟁 같은 물류 차질이 최근의 운임 강세를 떠받치고 있는 만큼, 지정학적 리스크가 완화되면 오히려 억눌려있던 공급과잉이 드러날 수 있다는 게 핵심 우려입니다.
4. 시장은 왜 여전히 저평가를 주고 있나
8월 21일 기준 HMM 주가는 약 2만1,600원, 시가총액 약 20.4조원, 주가순자산비율(PBR)은 약 0.71배입니다. 증권사 평균 목표주가는 약 2만4,273원으로, 현재가 대비 업사이드가 12%에 불과합니다. 하나증권과 한국투자증권은 중립(Neutral) 의견을, 미래에셋증권은 매수(Buy) 의견을 유지하는 등 시각이 갈립니다.
여기서 중요한 개념 하나를 짚어야 합니다. 흔히 “PBR이 1배보다 낮으면 저평가”라고 생각하기 쉽지만, 해운업처럼 경기 사이클을 크게 타는 업종에서는 이 공식이 그대로 적용되지 않습니다. 호황기에 이익이 급증했다가 불황기에 자기자본이익률(ROE)이 급락하는 구조이기 때문에, 시장은 지금의 높은 이익을 ‘지속 가능한 수준’이 아니라고 판단하고 할인해서 평가하고 있는 것입니다. 막대한 현금을 보유하고 있어도, “그 현금을 얼마나 잘 쓸 것인가”에 대한 확신이 없다면 자산가치 그대로 주가에 반영되지 않는다는 뜻입니다.
투자자 관점 인사이트
HMM 투자 아이디어를 한 문장으로 압축하면, 단기적으로는 3분기 운임·실적을 보고 판단하는 주식이고, 장기적으로는 29조원이라는 거대한 자본배분 능력을 보고 판단하는 주식입니다. 3분기는 5~7월 현물 운임 상승분이 실제 계약 운임에 반영되는 시차 효과로 서프라이즈 가능성이 거론되는 만큼, 2분기 실적만으로 판단하면 한 분기 늦은 정보에 근거하게 될 수 있습니다. 다만 3분기 호실적이 확인되더라도, 그것이 곧바로 목표주가 상향으로 이어질지는 별개 문제입니다. 결국 핵심 질문은 “지금의 높은 이익과 막대한 현금을 2030년까지 얼마나 높은 수익률로 재투자할 수 있는가”이며, 이는 몇 분기의 실적만으로는 검증되지 않는 장기 과제입니다. HMM을 지켜보실 때는 SCFI 하나만 추적하기보다, 실제 계약 운임(CCFI 동행 여부)과 벌크 부문 영업이익, 그리고 투자 집행액 대비 실제 수익률(ROIC) 추이를 함께 확인하시는 게 훨씬 정확한 그림을 보여줄 것입니다.
📌 추가 링크 확인
- 헤럴드경제 – HMM 2분기 실적 발표 원문
- 한국경제 – HMM 29조원 투자계획 원문
- HMM 공식 IR 페이지 — 2030 중장기 전략 상세 자료
- 전자공시시스템(DART) — HMM 분기보고서 및 공시 원문
본 글은 공개된 언론 보도와 HMM 공식 IR 자료를 기반으로 작성된 참고 자료이며, 특정 종목에 대한 매수·매도를 권유하는 내용이 아닙니다. 해운업은 운임·유가·지정학적 변수에 따라 실적 변동성이 매우 큰 산업으로, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.