대한해운, ‘체질 개선’과 ‘거버넌스 디스카운트’ 사이
돈은 잘 버는데 주가는 왜 이럴까?
안녕하세요, 디탑입니다! 오늘은 좀 흥미로운 케이스를 하나 가져왔어요. 최근 몇 년간 조용히 재무구조를 확 뜯어고치고, 이익의 ‘질’까지 좋아진 회사가 있는데, 정작 주가는 그 개선 속도를 못 따라가고 있는 경우입니다. 바로 대한해운(005880) 얘기인데요. 결론부터 말씀드리면 — 회사는 점점 잘 벌고 있는데, 시장이 완전히 신뢰하지 못하는 이유는 딱 하나, ‘누가 이 돈을 어떻게 쓸 것인가’에 대한 불안감 때문입니다. 오늘 이 구조를 하나씩 풀어드릴게요.
1. 체질 개선, 숫자로는 확실하다
먼저 대한해운이 최근 5년간 얼마나 달라졌는지 부채 구조부터 보시죠.
| 시점 | 부채비율 | 순차입금 | 연간 이자비용 | 주요 변화 |
|---|---|---|---|---|
| 2020년말 | 292.1% | 2.0조원 | 1,500억원 | LNG선 신조 투자 부담 최고조 |
| 2023년말 | 156.0% | 2.3조원 | 1,200억원 | LNG벙커링선 인도 완료(마지막 신조선) |
| 2024.9월말 | 116.5% | 2.0조원 | 약 1,000억원 | VLCC 매각 시작 |
| 2025.9월말 | 75.8% | 1조1,427억원 | 약 800억원 | 노후선 12척(약 6,800억원) 매각 완료 |
| 2026.1분기말 | 70% 이하(추정) | 감소 추세 | 약 800억원 | 현금성 자산 3,945억원 누적 |
5년 만에 부채비율이 292%에서 70%대로 내려왔습니다. 같은 기간 이자비용도 절반 가까이 줄었고요. 여기에 실적의 ‘질’도 함께 좋아지고 있습니다.
| 연도/분기 | 매출액 | 영업이익 | 영업이익률 | 비고 |
|---|---|---|---|---|
| 2024년 | +25.0% YoY | +31.5% YoY | ~18% | LNG선 선대 확대 + 장기계약 호조 |
| 2025년 | -26.9% YoY | 2,072억원(-37%) | 16.2% | VLCC 매각으로 외형은 줄었지만 이익 방어력 입증 |
| 2026년 1분기 | 2,778억원(-15.9%) | 744억원(+16.2%) | ~26.8% | 컨센서스(548억원) 대비 +36% 서프라이즈 |
핵심 포인트: 매출은 줄었는데 영업이익률은 오히려 오르고 있습니다. “양은 안 커지는데 질은 확실히 좋아진다”는 게 지금 대한해운의 실적 스토리입니다. 그 결과 시가총액의 47%에 달하는 현금(3,945억원)까지 쌓였습니다.
2. 이 실적이 나오는 이유 — CVC라는 독특한 사업구조
대한해운의 이익 방어력이 왜 이렇게 좋은지는 사업 구조를 보면 이해가 됩니다.
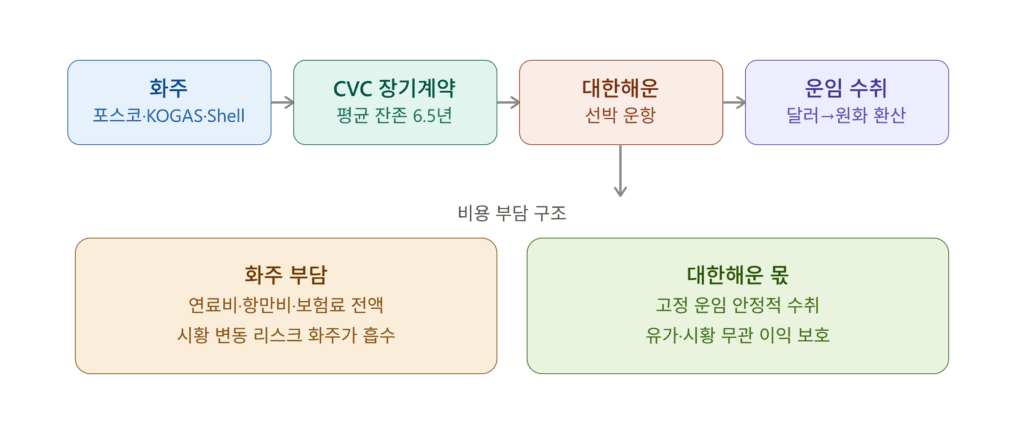
CVC(Consecutive Voyage Charter)는 화주가 연료비·항만비·보험료 등 영업비용을 직접 부담하고, 대한해운은 선박만 운항해서 고정 운임을 받는 구조입니다. 유가가 오르든 시황이 흔들리든 이익이 상당 부분 보호되는 거죠. 평균 잔존 계약기간은 6.5년, 화주를 바꾸려면 위약금과 대체 선박 확보(신조 2~3년 소요)라는 높은 전환비용이 발생해 경쟁사 진입도 쉽지 않습니다. 여기에 원·달러 환율 상승은 그대로 이익 증가로 이어지는 구조까지 더해져, 지금 같은 고환율·고운임 국면에서는 특히 유리한 사업 모델입니다.
실제로 밸류에이션만 보면 이 모든 게 시장에 전혀 반영되지 않고 있습니다.
| 지표 | 대한해운 | 글로벌 피어 |
|---|---|---|
| 12개월 선행 PBR | 0.3배 | 0.75~0.9배 |
| PER | 5.54배 | 9.2배 (중간값) |
| 피어 대비 할인율 | — | 약 54% 할인 |
3. 그런데 왜 시장은 시큰둥할까 — 최대주주 리스크
여기서부터가 오늘 글의 핵심입니다. 실적도 좋고, 밸류에이션도 싸고, 사업 구조도 견고한데 왜 주가는 저평가에 머물러 있을까요? 답은 지배구조에 있습니다.
① 1인 지배 구조 대한해운은 SM그룹 계열사로, 우오현 회장 및 특수관계자 지분율이 48.81%에 달합니다. 2025년 정기주총에서는 소수주주 권리 강화를 위한 집중투표제 정관 개정도 부결됐고, 배당수익률은 여전히 0%입니다. 회사에 현금이 3,945억원 쌓였는데도, 그 돈이 주주에게 돌아올지 그룹 내 다른 용도로 쓰일지 불투명한 상황이에요.
② 진행 중인 공정위 조사 2026년 6월, 공정위는 SM그룹 6개 계열사에 부당 내부거래·사익편취 혐의로 심사보고서를 송부했습니다. 핵심은 두 가지입니다.
| 혐의 | 내용 | 규모 |
|---|---|---|
| 일감 몰아주기 | 계열사가 총수 차녀 회사에 아파트 개발 사업 독점 제공 | 분양매출 1,283억원, 분양이익 365억원 |
| 부당 저리 대출 | SM상선이 시장금리보다 20~30% 낮은 이자로 계열사 자금 지원 | 약 182억원 |
공정위는 단순 과징금이 아니라 총수 일가 개인에 대한 검찰 고발 의견까지 심사보고서에 담은 것으로 알려졌습니다.
③ 승계 구도와 지배구조 재편 2024년 10월, SM상선이 SM하이플러스가 보유하던 대한해운 지분 16.67%를 1,276억원에 인수하면서 우오현·우기원 → 삼라마이다스 → SM상선 → 대한해운으로 이어지는 수직 지배구조가 완성됐습니다. 장남 우기원씨(32세) 중심의 승계 구도가 강화되는 흐름인데, 공정위 조사가 진행 중인 만큼 승계 작업의 속도 조절이 불가피한 상황입니다.
요약하면: 대한해운이라는 ‘개별 기업’의 펀더멘털은 탄탄해지고 있지만, 그 위에 있는 ‘SM그룹 지배구조’라는 변수가 밸류에이션에 할인 요인으로 작용하고 있는 거예요. KIS신용평가도 “SM그룹 계열사 간 높은 신용위험 연계성”을 주요 리스크로 명시하고 있습니다.
마무리 — 시나리오로 정리하면
| 시나리오 | 확률 | 목표주가 | 핵심 조건 |
|---|---|---|---|
| Bull | 25% | 4,300원 | 해운 강세 지속 + 배당 개시 + 밸류에이션 재평가 |
| Base | 50% | 3,500원 | 현상 유지 + 실적 호조 지속 |
| Bear | 25% | 2,500원 | 해운 테마 소멸 + 주주환원 부재 지속 |
정리하면, 대한해운의 이익 체력은 구조적으로 좋아지고 있는 게 사실이지만, 그 가치가 온전히 주가에 반영되려면 배당 재개나 지배구조 개선 같은 ‘촉매’가 필요하다는 게 지금 상황입니다. 회사가 아무리 돈을 잘 벌어도, 그 돈을 누가 어떻게 배분할지에 대한 신뢰가 없으면 시장은 할인해서 평가할 수밖에 없습니다.
📌 추가 확인 링크
- 전자공시시스템(DART) — 대한해운 및 SM그룹 계열사 공시 원문
- 공정거래위원회 — 부당 내부거래 조사 진행 상황 확인