260727 증권 리포트 – 실적 시즌 총정리
로봇에 90만원 베팅, 은행은 밸류업 시즌
안녕하세요, 디탑입니다! 오늘(7/27)은 정말 방대한 양의 증권 리포트가 쏟아진 하루였습니다. 현대모비스에 무려 15개 넘는 증권사가 리포트를 냈고, 은행권은 일제히 “밸류업 시즌 2″를 선언했는데요. 오늘은 핵심만 추려서 정리해드릴게요.
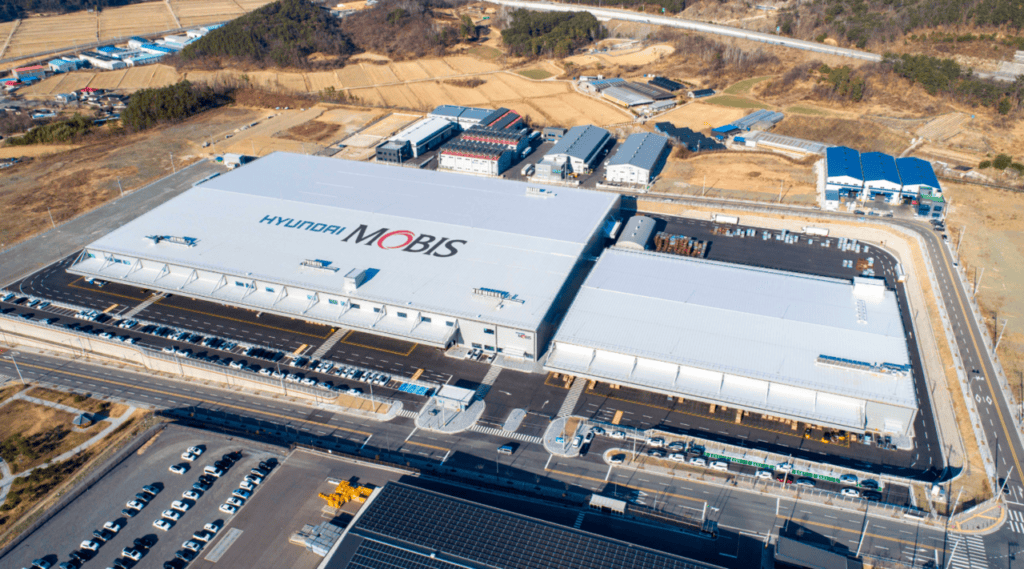
1. 현대모비스, “로봇 가치 14조원”까지 반영한 목표가 릴레이
15개 이상의 증권사가 리포트를 낸 오늘의 최대 화제 종목입니다.
- 2분기 매출 16.3조원(+2.4% YoY), 영업이익 9,752억원(+12.1% YoY)으로 대부분 컨센서스를 상회했습니다.
- 인도 공장 화재라는 악재에도 불구하고 제조부문이 흑자전환에 성공했다는 점이 공통적으로 강조됐습니다.
- 목표가는 53만~92만원까지 넓게 분포했는데, 대신증권이 90만원으로 가장 공격적이었습니다. “본업 48조원 + 로봇 14조원 가치”라는 기업가치 산정식이 눈에 띕니다.
- 미래에셋증권은 “호실적 이후엔 다시 로봇 모멘텀 주목, 보스턴다이내믹스 수혜주”라며 목표가 92만원을 제시했습니다.
- 현대위아도 함께 조명받았습니다. “다음 주가를 결정할 네 개의 축: HEV, 열관리, 로봇, 방산”이라는 표현처럼, 로보틱스가 부품업계 전반의 새로운 밸류에이션 축으로 자리잡는 모습입니다.
2. 은행권, “밸류업 시즌 2” — 하나금융 “기업가치 제고계획 2.0” 발표
은행 4사(KB·신한·하나·우리)가 모두 강한 실적과 함께 주주환원 확대를 발표했습니다.
| 종목 | 2Q 순이익 | 핵심 포인트 |
|---|---|---|
| KB금융 | 최대실적 지속 | “최대실적 지속 경신” |
| 신한지주 | 계열사 전반 개선 | 7,000억원 이후 추가 자사주 매입, 주주환원율 53% |
| 하나금융지주 | 1.19조원(+1.7% YoY) | “기업가치 제고계획 2.0” 발표, ROE 중심으로 초점 전환 |
| 우리금융지주 | 1조46억원(+7.4% YoY) | 비과세 효과 반영 시 주주환원율 50% 상회, 동양생명 주식교환 이사회 승인 |
| JB금융지주 | 2,196억원(+6% YoY) | 하반기 자사주 750억~1,000억원 추가 매입 예상 |
특히 하나금융지주는 “초점은 주주환원율 상승에서 ROE 상승으로”라는 표현처럼, 단순히 배당·자사주를 늘리는 1단계를 넘어 수익성 자체를 끌어올리는 2단계 밸류업으로 넘어가고 있다는 평가가 다수였습니다. 우리금융지주는 동양생명 주식교환 이사회 승인이라는 비은행 포트폴리오 확장 소식도 함께 전해졌습니다.
3. 반도체 투톱 — SK하이닉스 “세전이익 100조원 도전”
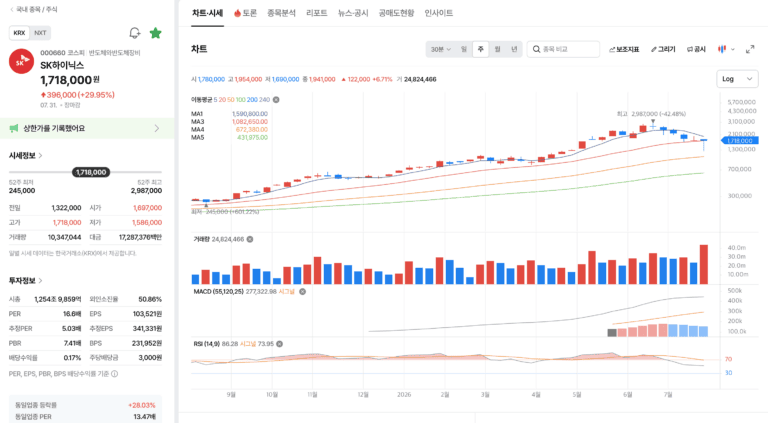
- SK하이닉스: iM증권이 목표가를 310만원으로 대폭 상향하며 “2Q26 Preview: 사상 최초 세전이익 +100조원 도전”이라는 제목을 달았습니다. 코스피 역대 최고 세전이익 기록을 삼성전자·SK하이닉스가 1분기에 나란히 세웠다는(58.8조원, 51.6조원) 내용도 언급됐습니다.
- 삼성전자: 메리츠증권이 목표가 50만원을 유지하며 “메모리 판가 주도력 확대”를 짚었습니다. 브로드컴과의 2,000억달러 규모 중장기 업무협약을 “시작일 뿐”이라 평가하며, HBM·서버DRAM 장기공급계약(LTA)에서 주도적 지위가 더 강화될 것으로 내다봤습니다.
4. 완성차 — 기아 “당혹스런 주가”, 현대차 “과도한 조정”
기아는 2분기 매출 33.0조원(+12.6% YoY)으로 사상 최대치를 기록했지만 영업이익은 2.6조원으로 컨센서스를 5~6% 하회하며 여러 증권사가 목표가를 하향했습니다. NH투자증권은 “양호했던 실적, 당혹스런 주가”라는 제목으로, 2분기 실적 발표 당일 주가가 급락한 것을 두고 “2H26 수익성 악화 우려는 과도하다”고 짚었습니다. 인센티브 부담 확대가 공통적인 감익 원인으로 지목됐습니다.
현대차는 메리츠증권이 “과도한 조정, 변하지 않은 AI 투자포인트”라며 목표가를 70만원으로 하향하면서도 매수 의견은 유지했습니다.
5. AI 인프라 확장 — NAVER “수입국에서 수출국으로”
- NAVER: 메리츠증권이 “AI pivoting”이라는 제목으로, “시장의 변화: 수입국에서 수출국으로”라는 표현을 썼습니다. 엔비디아와의 협업을 통한 AI 팩토리 사업 진출이 핵심입니다. 교보증권은 “아시아의 네오클라우드로 성장 기대”라며 목표가 39만원을 유지했습니다.
- 삼성에스디에스: BNK투자증권이 신규 목표가 25만원을 제시하며 “가장 선명한 AI DC 계획”이라고 평가했습니다.
- SK텔레콤: 메리츠증권이 목표가를 11.5만원으로 상향하며 “AI 인프라 설계자로 변모, 방어주에서 탈피”라고 짚었습니다.
- 한전기술: 메리츠증권이 “우리나라 원전, 해상풍력 다 큰다”는 제목으로, 12차 전기본에서 신규 원전이 반영될 경우 가장 민감하게 반응할 종목으로 꼽았습니다. 지난주 저희가 다룬 미국 원자력 정책 흐름과 맞물려 눈여겨볼 대목입니다.
6. 조선·방산 — 삼성중공업 “FDC가 눈앞”, 현대로템 “수주 지연”
삼성중공업은 2분기 영업이익이 컨센서스를 소폭 하회했지만, 다수 증권사가 “실적은 시차일 뿐”이라며 부유식 데이터센터(FDC)·해상 에너지·미군함 등 신사업 모멘텀에 무게를 실었습니다. 신영증권은 최선호주로 상향했습니다.
현대로템은 2분기 매출 1조6,060억원을 기록했지만 폴란드 수출 물량 일부가 2028년으로 이연되면서 다수 증권사가 목표가를 하향했습니다. 다만 삼성증권은 “지금 OPM 32%~24%가 뭣이 중헌디”라는 인상적인 제목으로, 현재 수주 잔고 규모를 고려하면 단기 마진율 변화는 중요하지 않다는 시각을 제시했습니다.
투자자 관점 인사이트
오늘 자료를 관통하는 가장 뚜렷한 흐름은 로보틱스와 밸류업(주주환원)이라는 두 개의 축이 기존 대형주 밸류에이션을 다시 쓰고 있다는 점입니다. 현대모비스·현대위아처럼 전통 부품주에 “로봇 가치”가 별도로 산정되기 시작했고, 은행주는 단순 배당 확대를 넘어 ROE 개선이라는 다음 단계로 밸류업 논의가 진화하고 있습니다. 이런 흐름에서는 종목의 본업 실적뿐 아니라, 시장이 어떤 새로운 가치 축을 추가로 반영하고 있는지를 함께 확인하는 시각이 중요합니다. 한편 기아·현대로템 사례처럼 실적 자체는 견조한데도 단기 우려로 주가가 급락하는 경우, 다수 증권사가 “과도한 반응”이라고 진단하고 있다는 점도 눈여겨볼 만합니다. 다만 이런 진단이 실제로 맞는지는 다음 분기 실적으로 검증되는 만큼, 목표가 괴리율만 보고 성급히 판단하기보다 후속 실적 발표를 함께 추적하는 접근이 필요합니다.
📌 추가 링크 확인
- 전자공시시스템(DART) — 현대모비스·은행권 등 2분기 실적공시 원문
- 네이버페이 증권 — 오늘 소개한 증권사 리포트 원문 열람